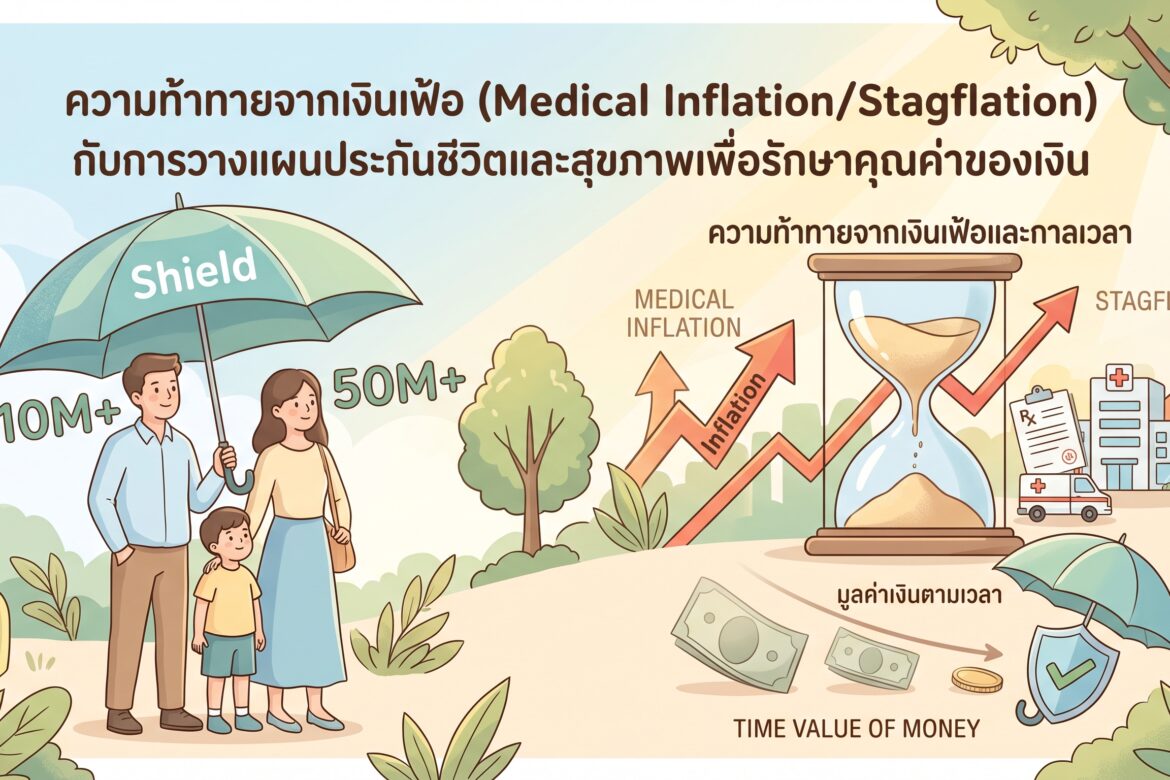
1. ทำความเข้าใจ Medical Inflation ในภาวะ Stagflation
- Medical Inflation สูงกว่าเงินเฟ้อทั่วไป: โดยปกติ อัตราเงินเฟ้อทางการแพทย์ทั่วโลก (รวมถึงในไทย) จะเฉลี่ยอยู่ที่ 8–15% ต่อปี (ในขณะที่เงินเฟ้อทั่วไปอาจอยู่ที่ 2–4%)
- วิกฤต Stagflation ซ้ำเติม: ภาวะเศรษฐกิจเติบโตช้าแต่เงินเฟ้อสูง จะทำให้ค่ายา เทคโนโลยีการรักษา ค่าบริการทางการแพทย์ และค่าห้องพักโรงพยาบาลพุ่งสูงขึ้นอย่างรวดเร็ว ในขณะที่รายได้คงที่หรือเติบโตไม่ทัน
2. ข้อควรพิจารณาในการเลือก “ประกันสุขภาพ”
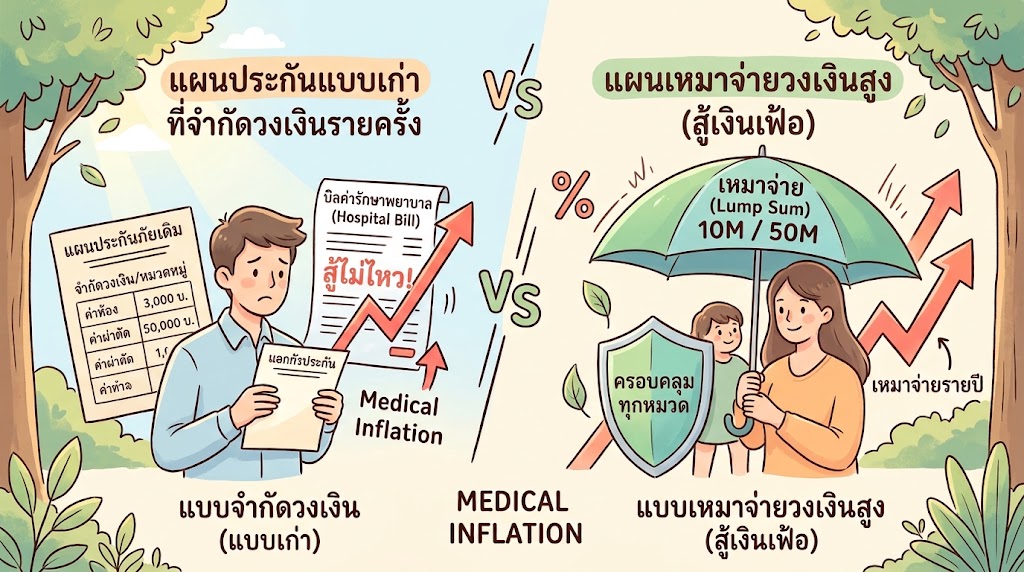
1) หลีกเลี่ยงแผนแบบ “จำกัดวงเงินรายครั้ง/แยกหมวด” (Per Confinement)
- ปัญหา: แผนประกันยุคเก่ามักกำหนดวงเงินแยกตามหมวด เช่น ค่าห้อง 3,000 บาท/วัน, ค่ายากลับบ้าน 2,000 บาท, ค่าผ่าตัด 50,000 บาท
- ความเสี่ยง: ในอีก 5–10 ปีข้างหน้า ค่าห้องโรงพยาบาลเอกชนอาจปรับขึ้นเป็น 8,000–12,000 บาท/วัน ทำให้อนุสัญญาเดิม “จ่ายไม่พอ” และต้องควักเงินกระเป๋าตัวเองจ่ายส่วนต่าง (Out-of-pocket) เป็นจำนวนมาก
2) เลือกแผนแบบ “เหมาจ่ายรายปี” (Lump Sum) วงเงินสูง
- ทางออก: เลือกแผนเหมาจ่ายที่มีวงเงินต่อปีสูง (เช่น 5 ล้าน, 10 ล้าน, 50 ล้าน หรือ 100 ล้านบาท)
- จุดเด่น: วงเงินเหมาจ่ายจะช่วยยืดหยุ่น ยอดค่ายาหรือค่าผ่าตัดที่แพงขึ้นจากเงินเฟ้อจะไม่กระทบเพดานย่อย ทำให้คุณไม่ต้องกังวลเรื่องการแบ่งหมวดค่าใช้จ่าย
3) วางแผนเรื่อง “การปรับเพิ่มเบี้ยประกันภัยตามพอร์ต” (Portfolio Claim / COP)
- ความจริงที่ต้องรู้: ประกันสุขภาพเป็นสัญญาปีต่อปี แม้สัญญาจะคุ้มครองต่อยาวนาน แต่บริษัทประกันมีสิทธิ์ปรับเพิ่มเบี้ยประกันภัยตาม “กลุ่มอายุ” และ “อัตราการจ่ายเคลมรวมทั้งพอร์ต (Portfolio Rate Adjustment)”
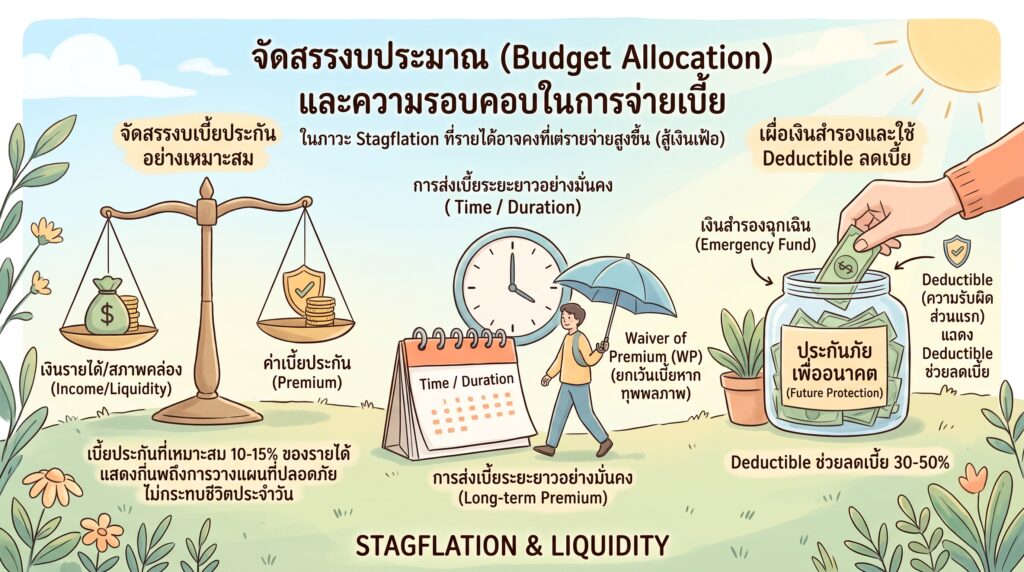
- ข้อระวัง: เมื่อเกิด Medical Inflation สูง ยอดเคลมรวมของบริษัทประกันจะพุ่งขึ้น ส่งผลให้บริษัทประกันปรับเพิ่มเบี้ยในภาพรวม คุณจึงต้องเผื่อเงินสำรองสำหรับจ่ายเบี้ยประกันสุขภาพที่อาจปรับตัวสูงขึ้นในอนาคตด้วย
3. ข้อควรพิจารณาในการเลือก “ประกันชีวิต” (Life Insurance)
1) เงินชดเชย/ทุนประกันชีวิตถูกลดทอนมูลค่าด้วยเงินเฟ้อ
- ปัญหา: หากทำประกันชีวิตแบบออมทรัพย์หรือแบบตลอดชีพ ทุนประกัน 1,000,000 บาทในวันนี้ หากจ่ายในอีก 20–30 ปีข้างหน้า มูลค่าที่แท้จริง (Real Value) อาจเหลือเพียง 400,000–500,000 บาทในเชิงกำลังซื้อ
- แนวทางแก้ไข:
- ใช้ประกันชีวิตแบบ ชั่วระยะเวลา (Term Insurance) ที่เบี้ยต่ำเพื่อเน้นสร้างทุนประกันความคุ้มครองสูงๆ ในช่วงที่ครอบครัวต้องการความคุ้มครอง
- หากต้องการเน้นสู้เงินเฟ้อ อาจพิจารณา ประกันชีวิตควบการลงทุน (Unit Linked) แต่ต้องบริหารความเสี่ยงอย่างระมัดระวัง (ดูข้อต่อไป)
2) ความเสี่ยงของ Unit Linked ในภาวะ Stagflation
- ข้อดี: เงินเบี้ยประกันส่วนหนึ่งถูกนำไปลงทุนในกองทุนรวม เพื่อโอกาสสร้างผลตอบแทนชนะเงินเฟ้อ
- ความเสี่ยงสูง: ในภาวะ Stagflation ตลาดหุ้นและตราสารหนี้อาจผันผวนหนักหรือให้ผลตอบแทนติดลบ หากมูลค่ารับซื้อคืนหน่วยลงทุน (AV) ลดลงอย่างมาก เงินในพอร์ตอาจไม่พอหักค่าธรรมเนียมกรมธรรม์ (COI/COR) ส่งผลให้กรมธรรม์อาจสิ้นผลบังคับได้ หากไม่ได้ใส่เงินเพิ่ม
4. สรุปกลยุทธ์การจัดสรรแผนประกันสู้เงินเฟ้อ
| ประเภทประกัน | กลยุทธ์สู้ Medical Inflation & Stagflation |
|---|---|
| ประกันสุขภาพ | เลือกแบบ เหมาจ่ายวงเงินสูง (เช่น 10 ล้านบาทขึ้นไป) และซื้อพ่วงสัญญา Deductible (ความรับผิดส่วนแรก) เพื่อช่วยลดเบี้ยประกันลง 30–50% ในช่วงที่ยังมีสวัสดิการอื่น |
| ประกันโรคร้ายแรง | เลือกแบบ จ่ายเงินก้อน (Lump Sum) เมื่อตรวจพบโรค เพื่อนำเงินสดมาสำรองเป็นค่าเดินทาง ยานอกระบบ หรือชดเชยรายได้ที่หายไปจาก Stagflation |
| ประกันชีวิต | ไม่เน้นสะสมทรัพย์ระยะยาวที่ผลตอบแทนต่ำกว่าเงินเฟ้อ เน้น Term หรือ Whole Life เบี้ยต่ำเพื่อคุ้มครองหัวหน้าครอบครัว |
ข้อจำกัดความรับผิดชอบ (Disclaimer):ข้อมูลที่ปรากฏในบทความนี้มีวัตถุประสงค์เพื่อเป็นความรู้และแนวทางเบื้องต้นในการพิจารณาเลือกซื้อประกันชีวิตและประกันสุขภาพท่ามกลางภาวะเศรษฐกิจเท่านั้น ทั้งนี้ เงื่อนไข ความคุ้มครอง อัตราเบี้ยประกัน และข้อยกเว้นต่าง ๆ อาจมีการเปลี่ยนแปลงตามกาลเวลา และ/หรือ แตกต่างกันไปตามนโยบาย ผลิตภัณฑ์ และการพิจารณารับประกันของบริษัทผู้ให้บริการแต่ละราย
ผู้สนใจโปรดศึกษารายละเอียด ความคุ้มครอง เงื่อนไข และข้อยกเว้นทั้งหมดจากกรมธรรม์ประกันภัย หรือสอบถามข้อมูลเพิ่มเติมอย่างละเอียดจากตัวแทนประกันชีวิต ที่ปรึกษาทางการเงิน หรือบริษัทประกันภัยโดยตรงก่อนตัดสินใจทำประกันภัยทุกครั้ง
แนะนำ -> ประกันสุขภาพ
ประกันสุขภาพเหมาจ่าย เอ็กซ์ตร้า
ประกันสุขภาพเหมาจ่ายคือประกันสุขภาพที่ผู้เอาประกันจะได้รับความคุ้มครองค่ารักษาพยาบาลที่เกิดขึ้นจากการเจ็บป่วยจากโรค หรือการบาดเจ็บจากอุบัติเหตุทั้งหมดตามความจริง
D Health Lite : สัญญาเพิ่มเติม ดี เฮลท์ ไลต์
คุ้มครองสุขภาพแบบพอดีและเข้าถึงง่าย ให้คุณวางแผนเรื่องค่ารักษาพยาบาลได้อย่างสบายใจ พร้อมดูแลเมื่อต้องใช้ โดยไม่กระทบเงินเก็บหรือแผนชีวิตที่คุณวางไว้